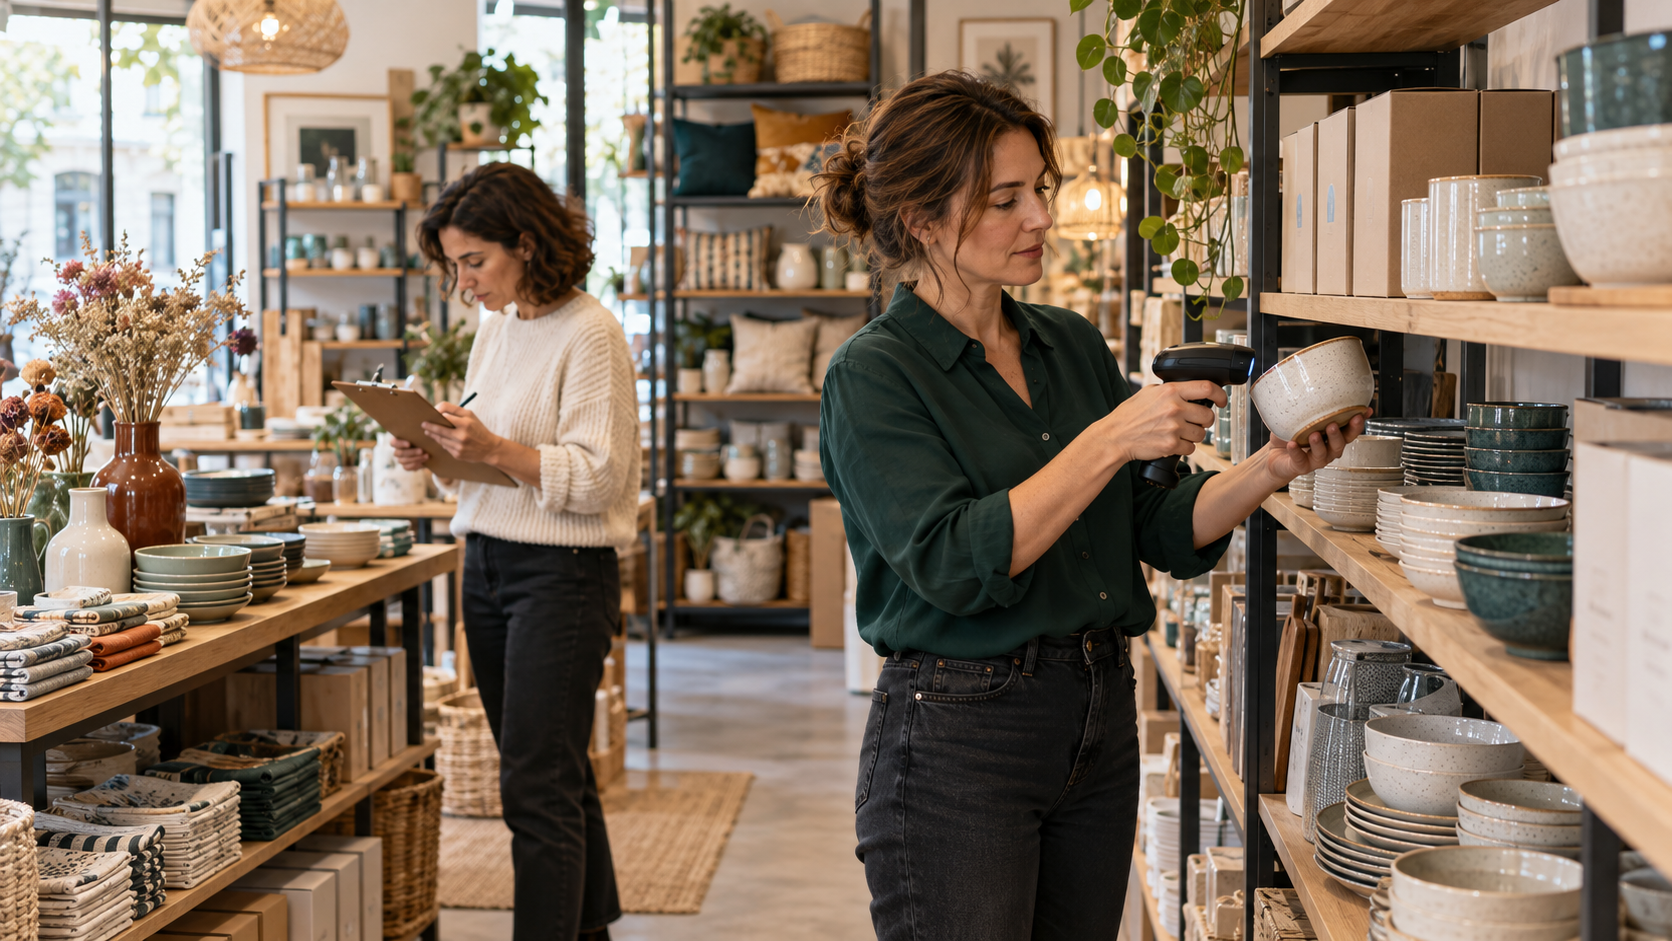
Pourquoi l’inventaire compte-t-il autant à la clôture ?
L’inventaire permet de vérifier ce que l’entreprise possède réellement, puis d’en déterminer la valeur. Pour une société commerciale, le contrôle des actifs et des passifs doit être réalisé au maximum tous les douze mois. Cette vérification concerne aussi le commerçant soumis aux obligations comptables du régime réel. Service Public : sociétés commerciales, Service Public : commerçants
Pour un dirigeant, l’enjeu dépasse l’obligation comptable. Un stock trop élevé peut masquer des produits difficiles à vendre. Un stock trop faible peut fausser la lecture des achats et du résultat. Et si les quantités du logiciel ne correspondent pas à la réalité, il devient difficile de savoir si l’écart vient d’une vente mal enregistrée, d’un retour, d’une casse ou d’une erreur de saisie.
L’inventaire est donc un moment utile pour rapprocher trois informations : ce qui est physiquement présent, ce que dit votre outil de gestion et ce qui doit figurer dans vos comptes.
Quand faut-il compter les marchandises ?
La date de référence est celle de la clôture de votre exercice comptable. Ce n’est pas nécessairement le 31 décembre : tout dépend de la date retenue par votre entreprise.
Dans certaines situations, notamment lorsque l’activité de fin d’année rend le comptage difficile, l’inventaire physique peut être effectué peu avant la clôture. Il faut alors suivre et justifier les mouvements intervenus entre le comptage et la date de clôture : ventes, achats, retours et autres entrées ou sorties. Sans ce suivi, le comptage anticipé ne permet pas de reconstituer correctement le stock à la bonne date. BOFiP : recensement des stocks
Exemple : une boutique compte ses marchandises le 28 décembre et clôture ses comptes le 31 décembre. Elle doit pouvoir retracer les articles vendus et reçus les 29, 30 et 31 décembre. Le chiffre à transmettre au comptable doit correspondre au stock du 31 décembre, pas simplement à la feuille de comptage du 28.
Avant de choisir votre date, regardez votre activité réelle. Une journée de faible affluence, des livraisons bien identifiées et une procédure commune à l’équipe faciliteront le travail.
Comment préparer un inventaire fiable ?
La préparation commence par une liste claire des lieux à contrôler : surface de vente, réserve, entrepôt, marchandises confiées à un prestataire et, le cas échéant, autres points de stockage. Pour une activité en ligne, un export de plateforme ou de logiciel n’est qu’un point de départ. Il faut pouvoir rapprocher cet export des quantités réellement détenues.
Organisez ensuite le comptage par référence et par emplacement. Une feuille d’inventaire utile comporte au minimum la désignation du produit, sa référence, la quantité comptée, son lieu de stockage et les observations nécessaires. Séparez les produits vendables des articles endommagés, incomplets, périmés ou en attente de retour. Cette distinction servira lors de la valorisation.
Enfin, fixez une règle pour les mouvements pendant le comptage. Si les ventes continuent, notez l’heure de référence et identifiez les transactions réalisées après celle-ci. Une procédure simple, comprise par toute l’équipe, vaut mieux qu’un inventaire détaillé dont personne ne sait reconstituer les écarts.
À retenir : le chiffre affiché dans le logiciel ne remplace pas la vérification des quantités. Il aide surtout à repérer les différences qu’il faudra expliquer.
Que faire si le stock physique et le logiciel ne correspondent pas ?
Commencez par rechercher la cause de l’écart avant de corriger une quantité. Une réception a-t-elle été enregistrée deux fois ? Un retour client attend-il encore son traitement ? Une vente a-t-elle été attribuée à la mauvaise référence ? Certains produits sont-ils stockés ailleurs ?
Pour chaque écart significatif, conservez une trace de la vérification et de la correction retenue. Le but n’est pas d’obtenir artificiellement un tableau sans différence. Il est de produire un état que vous pourrez expliquer plusieurs mois plus tard.
Dans une boutique, cette revue peut révéler des problèmes de caisse ou de gestion des retours. En e-commerce, elle peut mettre en évidence un décalage entre votre site, une place de marché et l’entrepôt qui expédie les commandes. Traiter ces écarts améliore aussi le suivi quotidien de l’activité.
Quelles marchandises faut-il inclure ?
La présence physique d’un produit ne suffit pas toujours à décider s’il appartient au stock de l’entreprise. Des articles peuvent se trouver chez un tiers tout en restant votre propriété. À l’inverse, des marchandises présentes dans vos locaux peuvent appartenir à un fournisseur. Les produits en cours de transport ou les ventes non encore livrées demandent également une vérification des conditions de vente et du transfert de propriété. BOFiP : composition des stocks
Cette question concerne particulièrement les entreprises qui utilisent un dépôt-vente, un entrepôt externe ou plusieurs canaux de distribution. Ne décidez pas uniquement à partir du lieu où se trouve le colis : rassemblez les contrats, bons de livraison et états du prestataire pour déterminer à qui appartient la marchandise à la date de clôture.
Si une situation est ambiguë, isolez les produits concernés sur votre état d’inventaire. Votre comptable pourra examiner les pièces et retenir le traitement adapté.
Comment valoriser le stock à la fin de l’exercice ?
Une fois les quantités établies, il faut attribuer une valeur aux produits. Le prix de vente affiché au client n’est pas le coût du stock. Pour des marchandises achetées, on part du coût d’acquisition : prix d’achat corrigé notamment des remises obtenues et augmenté des coûts directement liés à l’acquisition, comme certains frais de transport ou de manutention. Le traitement des taxes dépend notamment de leur caractère récupérable. BOFiP : valorisation des stocks
Pour des articles identifiables individuellement, leur coût propre peut être suivi. Pour des produits interchangeables achetés à différents prix, les méthodes de coût moyen pondéré et de premier entré, premier sorti, souvent appelée FIFO, peuvent être utilisées dans les conditions prévues. La méthode doit correspondre à la nature des produits et aux informations dont vous disposez. BOFiP : méthodes de valorisation
Prenons un exemple simplifié. Une entreprise achète 100 articles à 20 € HT pièce, sans frais supplémentaires, et en vend 40 avant la clôture. Si les 60 autres sont toujours détenus et que leur coût unitaire reste de 20 €, leur valeur de référence est de 1 200 €, soit 60 × 20 €. Les 2 000 € d’achats de l’année ne correspondent donc pas intégralement à des marchandises sorties du stock.
Cet exemple sert à comprendre le mécanisme. Dans une situation réelle, il faut aussi tenir compte du stock d’ouverture, des autres achats, des frais incorporables et des éventuelles pertes de valeur.
Peut-on réduire la valeur des invendus ?
Invendu ne signifie pas sans valeur. Un article encore vendable ne peut pas être ramené à zéro simplement parce qu’il est resté plusieurs mois en rayon. En revanche, si sa valeur à la clôture est inférieure à son coût, une dépréciation peut devoir être constatée selon la situation et les règles applicables. L’administration examine la valeur du produit à la date d’inventaire et les éléments qui permettent de la justifier. BOFiP : dépréciation des stocks
Un produit abîmé, devenu obsolète ou durablement démarqué mérite donc une analyse distincte du reste du stock. Conservez les éléments concrets : état du produit, photos, historique des prix, prix réellement pratiqués et évolution de la demande. Une remise envisagée pour l’année suivante ne suffit pas, à elle seule, à établir sa valeur à la date de clôture.
Évitez aussi d’appliquer automatiquement le même pourcentage de décote à toutes les références anciennes. Une estimation doit reposer sur une méthode explicable et sur des données liées aux produits concernés. Votre comptable pourra déterminer comment traduire la perte de valeur dans les comptes et, le cas échéant, sur le plan fiscal. BOFiP : justification de la dépréciation
Quels documents transmettre à votre comptable ?
Une liste de quantités ne suffit pas toujours à préparer la clôture. Le dossier sera plus facile à traiter s’il rassemble :
- l’état de comptage daté, avec les références, quantités et emplacements ;
- les écarts relevés entre le comptage physique et le logiciel, ainsi que leur explication ;
- les factures et informations nécessaires au calcul des coûts d’acquisition ;
- les mouvements intervenus entre la date du comptage et celle de la clôture ;
- la liste séparée des produits abîmés, obsolètes ou difficiles à vendre, avec leurs justificatifs ;
- les états des marchandises conservées chez un prestataire ou confiées à un tiers.
Ces documents permettent de reconstituer les quantités et les prix retenus. Les pièces comptables et justificatives doivent par ailleurs être conservées selon les durées applicables à l’entreprise. Service Public : conservation des documents
Les erreurs les plus fréquentes à éviter
La première consiste à compter uniquement ce qui se trouve dans la boutique et à oublier l’entrepôt ou le stock confié à un tiers. La deuxième est de reprendre sans vérification la quantité indiquée par le logiciel. La troisième est de valoriser les produits à leur prix de vente, alors que l’inventaire part de leur coût.
Autre point de vigilance : compter plusieurs jours avant la clôture sans suivre les ventes et livraisons intervenues ensuite. Enfin, isoler les produits abîmés est utile, mais les déprécier sans preuve expose à une valorisation difficile à défendre.
Vous n’avez pas besoin d’attendre la fin de l’exercice pour agir. Quelques rapprochements réguliers pendant l’année rendent le comptage final plus rapide et les écarts plus faciles à comprendre.
Comment FINOOV peut vous accompagner
L’inventaire associe des informations que vous détenez sur le terrain et un traitement comptable qui doit rester cohérent avec votre activité. FINOOV peut vous aider à préparer les données à transmettre, analyser les écarts et examiner la valorisation des stocks lors de la clôture.
Vous exploitez une boutique, un commerce de gros ou une activité e-commerce ? Échangez avec FINOOV sur votre méthode d’inventaire pour préparer des comptes fondés sur les marchandises que vous détenez réellement.